연봉 실수령액 계산기
연봉이나 월급만 넣으면 4대보험과 소득세·지방소득세를 항목별로 계산해, 매달 통장에 들어올 실수령액을 1원 단위로 보여 줍니다. 연봉표, 인상 시뮬레이터, 역산, 시급 계산기까지 인터넷 없이 동작합니다.
- 회원가입 없음
- 인터넷 없이 계산
- 한국어
- 다크 모드
실수령액
연봉 하나 넣으면
공제 항목별로 다 나옵니다
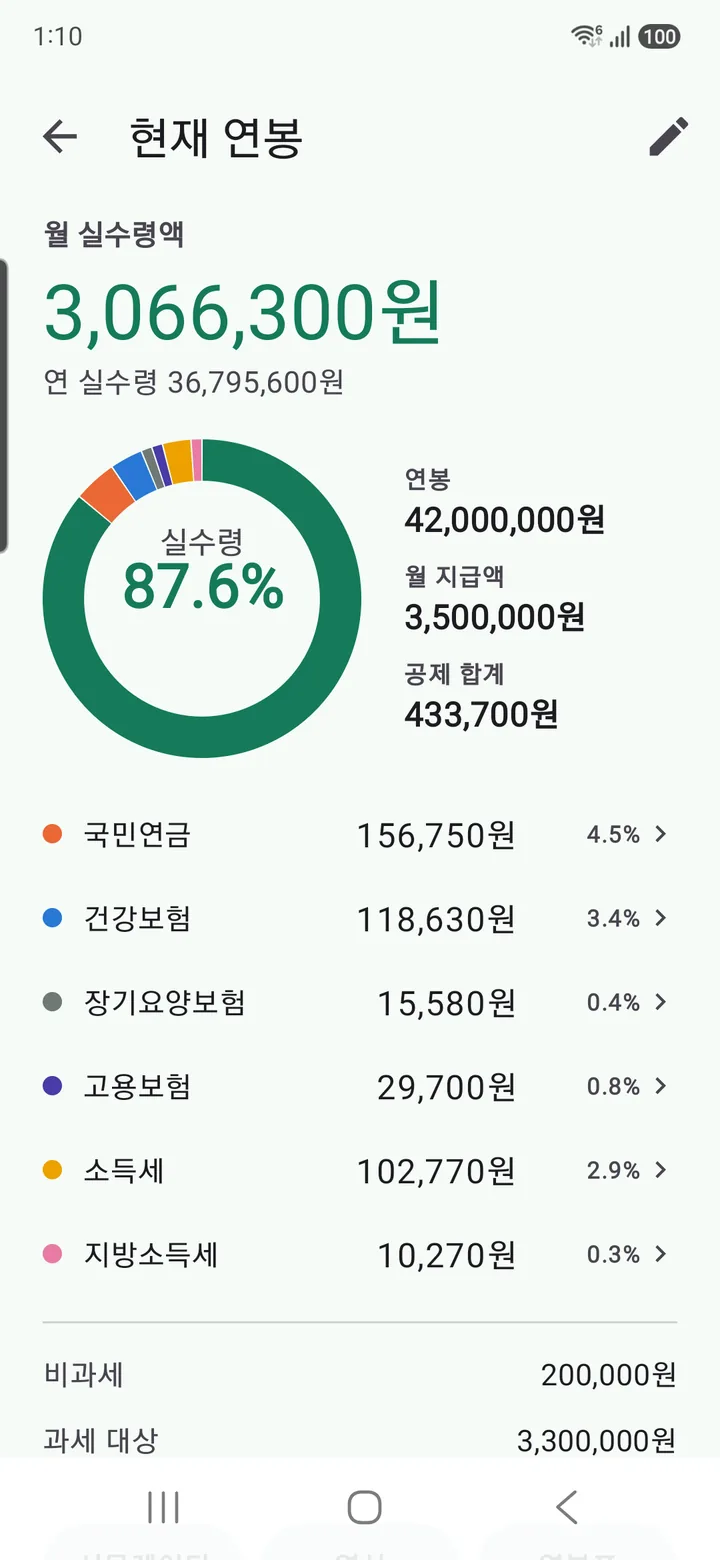
연봉 또는 월급, 비과세액, 부양가족수, 8~20세 자녀수를 넣으면 월·연 실수령액과 실수령 비율 도넛이 나오고, 여섯 가지 공제 항목이 한 줄씩 펼쳐집니다. 항목을 누르면 그 금액이 나온 과정이 단계별로 보입니다.
실제 계산 사례
연봉 4,200만원 · 부양가족 1명 · 비과세 20만원
- 월 지급액 3,500,000원 (과세 대상 3,300,000원)
- 국민연금 156,750원 · 건강보험 118,630원 · 장기요양보험 15,580원
- 고용보험 29,700원 · 소득세 102,770원 · 지방소득세 10,270원
- 공제 합계 433,700원
월 실수령액은 3,066,300원, 연 실수령액은 36,795,600원입니다. 실수령 비율은 87.6% — 연봉의 12%가 넘는 금액이 월급날 전에 빠져나갑니다. (2026년 요율 기준)
연봉표
내 연봉 위아래를
한눈에
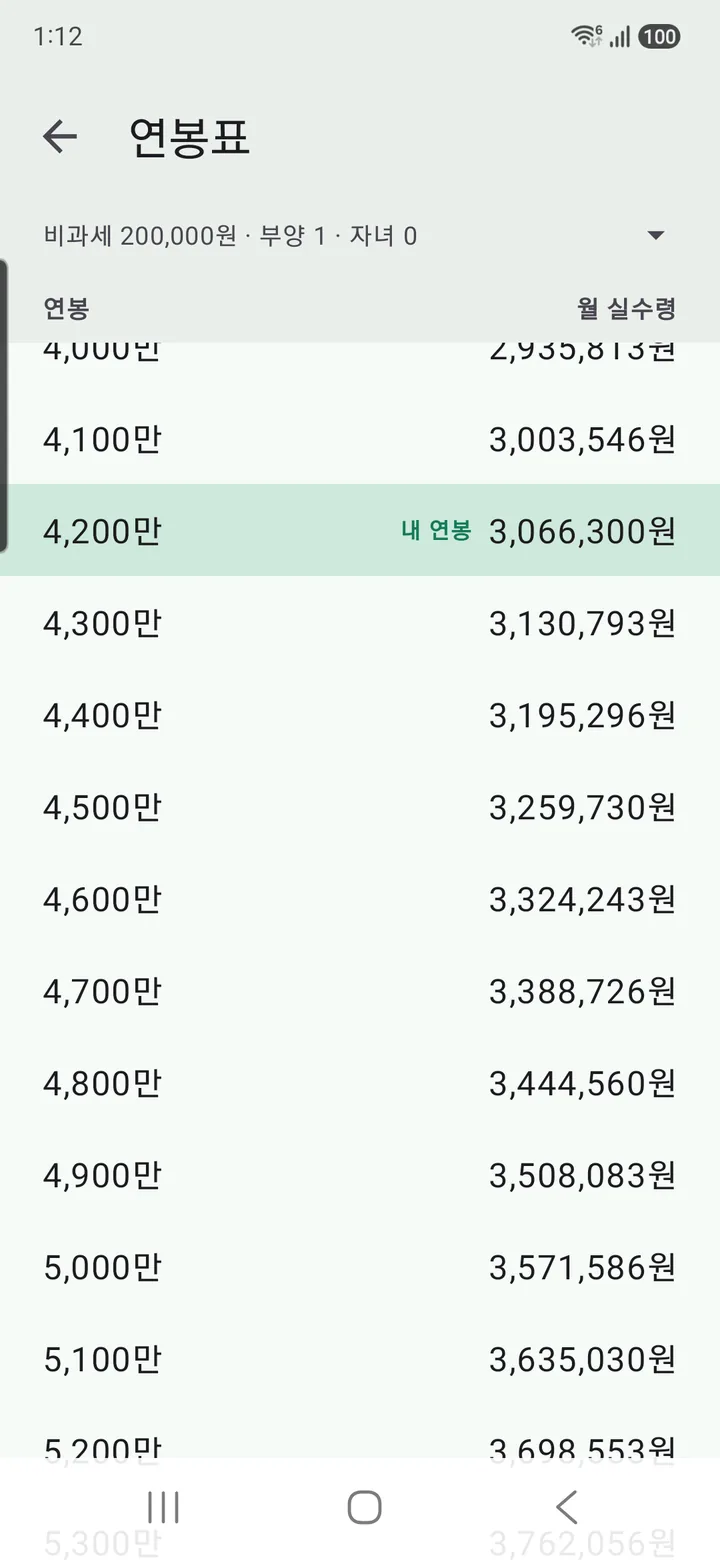
연봉 구간별 월 실수령액을 표로 훑어봅니다. 내 연봉 줄이 강조되고, 표 상단의 조건 줄을 누르면 바텀시트에서 조건을 바꿔 표 전체가 그 자리에서 다시 계산됩니다.
실제 계산 사례
비과세 20만원 · 부양가족 1명 · 자녀 0명일 때 연봉별 월 실수령액
- 연봉 4,200만원 → 3,066,300원
- 연봉 4,300만원 → 3,130,793원
- 연봉 4,500만원 → 3,259,730원
- 연봉 5,000만원 → 3,571,586원
연봉을 100만원 올리면 월 지급액은 83,333원 늘지만 실수령은 64,493원만 늘어납니다. 인상분의 약 23%는 공제로 다시 빠져나가는 셈입니다. 4,200만원에서 5,000만원으로 800만원을 올리면 월 실수령 차이는 505,286원입니다.
인상 시뮬레이터
5년 뒤 내 월급은
얼마일까
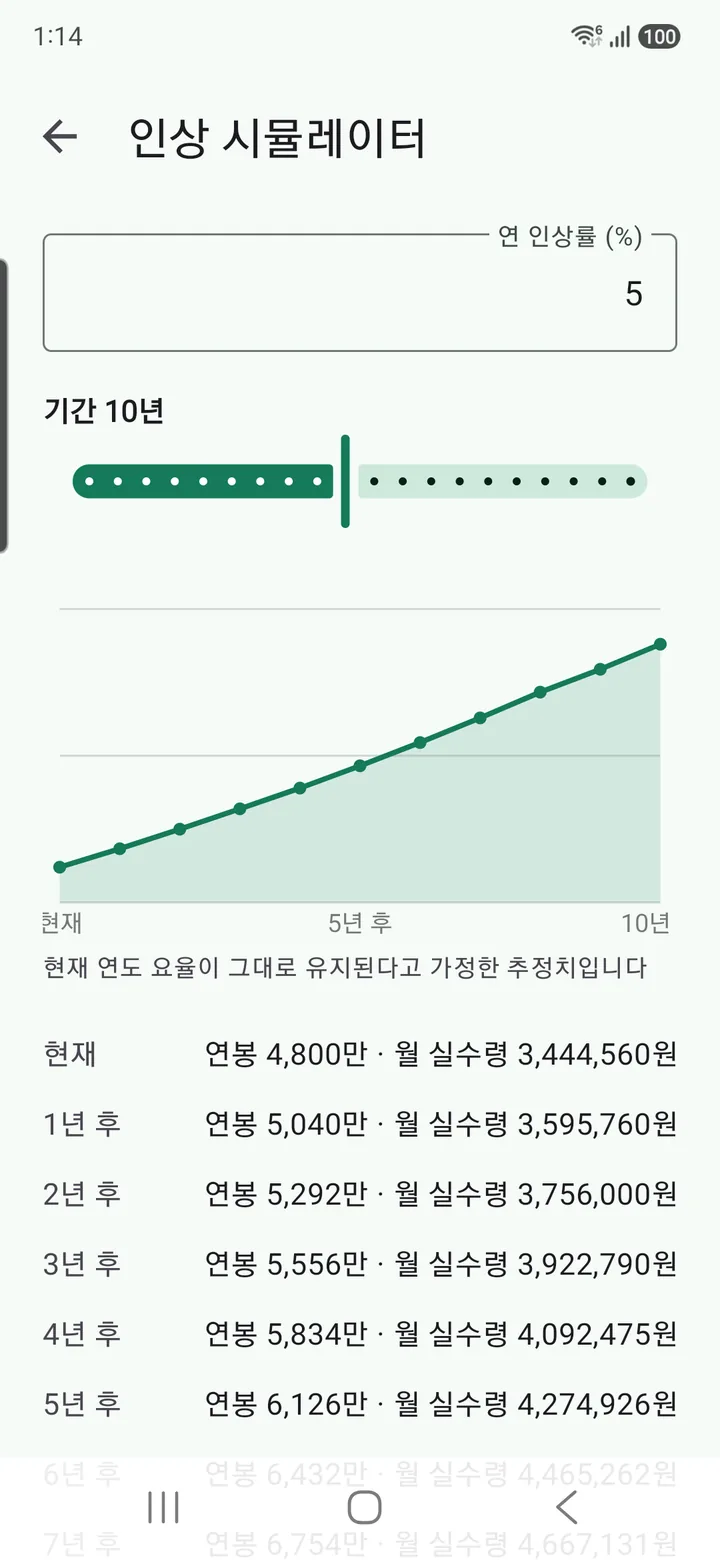
연 인상률과 기간(최대 20년)을 넣으면 해마다 연봉과 월 실수령을 그래프와 목록으로 보여 줍니다. "지금은 적지만 인상률이 높다"는 이직 제안이 몇 년 뒤 어떤 숫자가 되는지 직접 확인합니다.
실제 계산 사례
연봉 4,800만원 · 연 인상률 5%
- 현재 — 연봉 4,800만원 · 월 실수령 3,444,560원
- 1년 후 — 연봉 5,040만원 · 월 실수령 3,595,760원
- 5년 후 — 연봉 6,126만원 · 월 실수령 4,274,926원
5년간 연봉은 1,326만원 오르지만 월 실수령 증가액은 830,366원입니다. 현재 연도 요율이 그대로 유지된다고 가정한 추정치이며, 실제 요율은 해마다 바뀝니다.
역산
월 350만원 받으려면
연봉이 얼마여야 할까
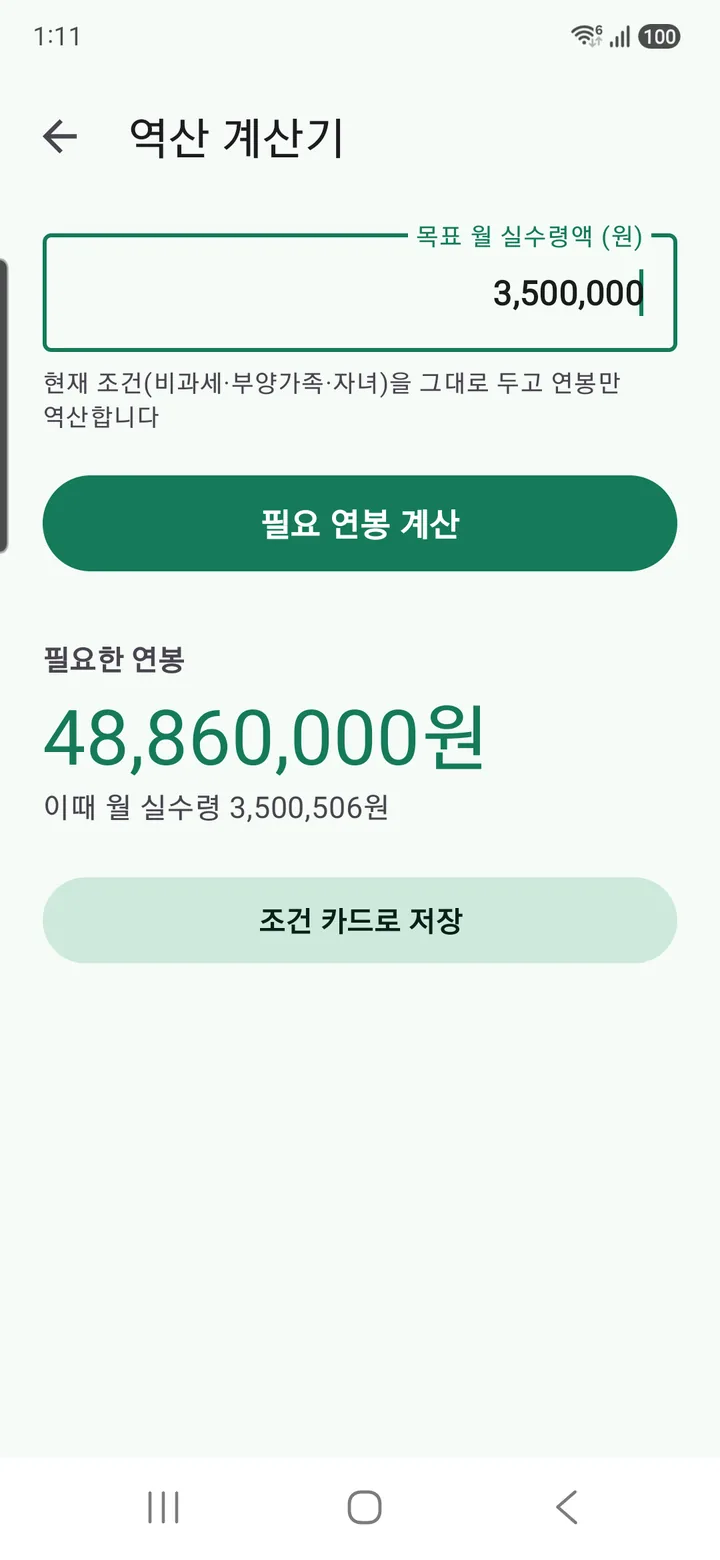
목표 월 실수령액을 넣으면 현재 조건을 그대로 둔 채 필요한 연봉을 거꾸로 찾아 줍니다. 결과는 조건 카드로 저장해 다른 조건들과 나란히 비교할 수 있습니다.
실제 계산 사례
목표 월 실수령액 3,500,000원 (부양가족 1명 · 비과세 20만원)
- 필요한 연봉 48,860,000원
- 이때 실제 월 실수령 3,500,506원
월 350만원을 손에 쥐려면 연봉은 4,886만원 선이어야 합니다. 연 실수령으로 환산한 4,200만원보다 686만원을 더 불러야 한다는 뜻입니다.
시급 · 주휴수당
시급제라면
주휴수당까지
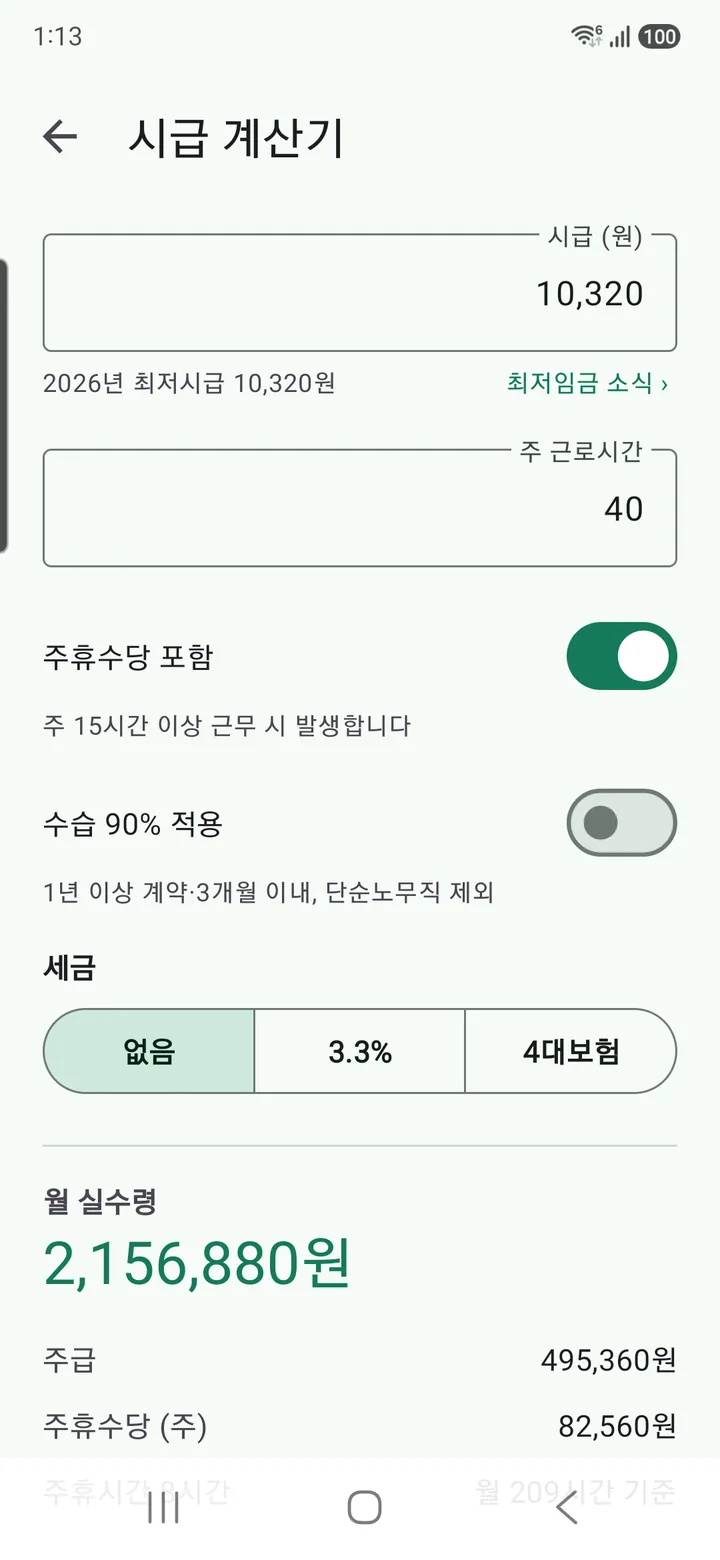
시급과 주 근로시간을 넣으면 주급, 주휴수당, 월 급여, 실수령액이 한 번에 나옵니다. 주휴수당 포함 여부, 수습 90%, 세금(없음 / 3.3% / 4대보험), 최저시급 비교를 고를 수 있습니다.
실제 계산 사례
2026년 최저시급 10,320원 · 주 40시간 · 주휴수당 포함
- 주급 495,360원 · 주휴수당(주) 82,560원
- 월 실수령 2,156,880원 (월 209시간 기준, 세금 없음 선택 시)
주휴수당은 주급의 약 17%에 해당하는 큰 금액인데도 빠뜨리기 쉽습니다. 주 15시간 이상 일했다면 받아야 할 돈입니다.
모든 기능 보기 계산 근거 · 조건 카드 비교 · 시급 옵션 · 공제 항목
"이 금액이 왜 나왔지?" — 계산 근거
- 국민연금 — 기준소득월액을 잡고 상한·하한에 걸리면 표시, 천원 미만 절사 후 요율
- 건강보험·고용보험 — 요율을 곱한 뒤 10원 미만 절사(반올림 아님)
- 장기요양보험 — 절사가 끝난 건강보험료를 기준으로 다시 계산
- 소득세 — 간이세액표 조회값에서 자녀 세액공제를 빼는 과정 / 지방소득세 — 소득세의 10%에서 10원 미만 절사
- 회사가 함께 부담하는 4대보험 금액 — 회사 입장의 실제 고용 비용
- 퇴직금 포함 계약은 "퇴직금 포함"을 켜면 연봉을 13으로 나눠 월 지급액 계산
조건 카드로 나란히 비교
- 현재 연봉·이직 제안·협상 목표처럼 이름을 붙여 저장, 메인에서 월 실수령액을 한 줄씩
- 끌어서 순서 변경, 밀어서 삭제(되돌리기 가능), 눌러서 다시 계산
- 사례 — 연봉 4,800만원, 부양 1명 → 월 3,444,560원 / 부양 2명·자녀 1명 → 3,498,120원 / 부양 4명·자녀 2명 → 3,599,140원
- 같은 연봉인데 월 154,580원, 연 185만원 차이 — 부양가족수는 간이세액표 조회 열을 바꾸고, 8~20세 자녀는 세액공제로 한 번 더 빠짐
- 메인 아래 월급·세금 소식 — 연말정산·절세·최저임금 주제만, 기사는 원문 링크로
시급 계산기 옵션
- 주휴수당 — 주 15시간 이상 근무 시 발생, 포함 여부 토글
- 수습 90% — 1년 이상 계약·3개월 이내·단순노무직 제외 조건에 해당할 때
- 세금 — 없음 / 3.3% 원천징수 / 4대보험 공제
- 최저시급 비교 — 그해 최저시급 미달 여부, 최저임금 관련 소식으로 이동
연봉에서 빠지는 여섯 가지
- 국민연금 — 기준소득월액에 상한·하한 적용 후 요율, 고소득이면 상한에 걸림
- 건강보험 — 과세 대상 급여에 요율 / 장기요양보험 — 건강보험료 기준으로 다시 계산
- 고용보험 — 실업급여분만 근로자 부담
- 소득세 — 간이세액표를 부양가족수로 조회, 8~20세 자녀 세액공제 / 지방소득세 — 소득세의 10%
- 비과세액(식대 등)은 과세 대상에서 빠지고, 절사 규칙이 항목마다 달라 순서가 어긋나면 급여명세서와 수십 원씩 차이
계산 기준
- 근로소득 간이세액표와 4대보험 요율 그대로 — 부양가족 11명 초과, 월 1,000만원 초과 고소득 구간 산식까지
- 국민연금 상한·하한과 항목별 절사 규칙(천원 미만 / 10원 미만) — 공단 공식 계산기와 1원 단위까지 대조
- 요율이 바뀌면 앱 업데이트 없이 최신 기준을 내려받고, 못 받아도 앱에 든 기준으로 동작
- 결과 화면에 적용한 연도의 요율 표시
프라이버시
- 회원가입·로그인 없음. 열면 곧장 계산
- 계산은 전부 기기 안에서 — 인터넷이 끊겨도 동작
- 입력한 연봉·월급은 기기에만 저장, 서버로 전송하지 않음
- 네트워크는 요율 갱신, 월급·세금 소식, 광고 표시에만
- 광고 고지: 무료 운영을 위해 Google AdMob 배너·전면 광고를 사용합니다. AdMob SDK는 광고 ID와 노출·클릭 데이터를 Google에 전송합니다.
주의사항
- 결과는 간이세액표 기준 모의계산 — 최종 세액은 연말정산에서 확정
- 회사별 비과세 구성·상여 방식·노동조합비 등 추가 공제가 다르면 급여명세서와 차이
- 인상 시뮬레이터는 현재 연도 요율이 유지된다고 가정한 추정치
- 주휴수당은 일반 기준(주 15시간 이상) — 근로 형태에 따라 판단이 달라질 수 있음
내 월급, 진짜 얼마인지 확인해 보세요
회원가입 없이, 연봉 하나만 넣으면 됩니다.
무료 · 광고 포함 · 인앱 결제 없음 · 한국어 · 다크 모드